Domain alemanne.de kaufen?
Wir ziehen mit dem Projekt
alemanne.de um.
Sind Sie am Kauf der Domain
alemanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alemanne.de kaufen?
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **

Ähnliche Suchbegriffe für FSP120-AFA-neu
Top-Angebote
Produkte zum Begriff FSP120-AFA-neu:
-
Fuchs, Mechtild: Musik in der Grundschule neu denken - neu gestaltenMusik in der Grundschule neu denken - neu gestalten , Dieses grundlegende Werk zeigt Wege für einen nachhaltigen Musikunterricht auf, in denen die altersgerechte Förderung und Entfaltung der musikalischen Fähigkeiten von Kindern im Zentrum steht. Die Musikvermittlung geschieht dabei schrittweise aufbauend in einem dreistufigen Spiralcurriculum, das den Zeitraum vom Anfangsunterricht bis zum Ende der Grundschulzeit umfasst. Das Spiralcurriculum: Stufe 1: Musikalisches Lernen mit dem Körper; bewusstes Hören und Finden der eigenen Stimme; grundlegende Erfahrungen von Metrik und Rhythmus aus der Bewegung heraus; Übungen mit rhythmischen und melodischen Patterns als Grundbausteinen der Musik; Erarbeitung zahlreicher Lieder und Sprechverse. Stufe 2: Vermittlung rhythmischer und melodischer Strukturen durch die Einführung einer einfachen Silbensprache; selbständiger Umgang mit rhythmischen und melodischen Patterns; Musizieren auf Instrumenten begleitend zum Singen und Bewegen Stufe 3: Handlungsorientierte Einführung in die Notenschrift; Lesen und Notieren von Liedern, Versen und Patterns, die den Kindern aus der ersten und zweiten Lernstufe schon vertraut sind; Erweiterung des musikalischen Handlungsspielraum der Kinder mit dem Ziel eigene kleine Stücke zu entwerfen, notieren und aufzuführen. Schrittweise Vermittlung: Von Beginn an werden die Kinder in nachvollziehbaren Schritten zum Erfinden von Rhythmen und Melodien, zum Experimentieren mit der Stimme und verschiedenen Materialien angeregt. Parallel zum Singen, Musizieren und Tanzen werden beispielhaft einzelne Kultur erschließende Themen vorgestellt, z.B. ein Werk der Barockmusik, Grundlagen afroamerikanischer Musik, oder der Umgang mit einem alten Volkslied. Daran wird aufgezeigt, wie Elemente des aufbauenden Musiklernens mit komplexeren Themen aus unterschiedlichen musikalischen Stilrichtungen verbunden werden können. 60 Praxisbausteine: Der Gebrauchswert des Buches liegt in seiner direkten Anwendbarkeit für den Musikunterricht. In knapp sechzig aufeinander bezogenen Einzelbausteinen finden Lehrende konkrete Materialien und methodische Anregungen zur Gestaltung ihrer Musikstunden. Sie können problemlos durch schon vorhandene Materialien aus Lieder- und Musikbüchern ergänzt werden. Darüber hinaus informiert ein knappes und gut verständliches Anfangskapitel über die Grundlagen des Aufbauenden Musikunterrichts. Audio-CD enthält alle Hörbeispiele zum Buch, ausgesucht für die Vermittlung der musikalischen Parameter, zum Hören, Bewegen und Mitmusizieren. , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 201008, Produktform: Kartoniert, Autoren: Fuchs, Mechtild, Seitenzahl/Blattzahl: 280, Keyword: Musikpädagogik; Musikunterricht; aufbauender Musikunterricht; AMU, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Fachkategorie: Unterricht und Didaktik: Musik, Bildungszweck: für den Primarbereich~Für die Primarstufe, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag, Länge: 259, Breite: 197, Höhe: 25, Gewicht: 882, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 147677143,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
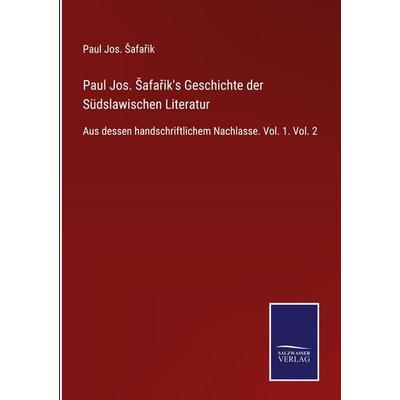
Paul Jos. ¿afa¿ik's Geschichte der Südslawischen Literatur, Taschenbuch von Paul Jos. ¿Afa¿Ik, Outlook, 978-3-375-03722-2Paul Jos. ¿afa¿ik's Geschichte Der Südslawischen Literatur, Taschenbuch Von Paul Jos. ¿afa¿ik, Outlook, 978-3-375-03722-2, Seitenanzahl: 60079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
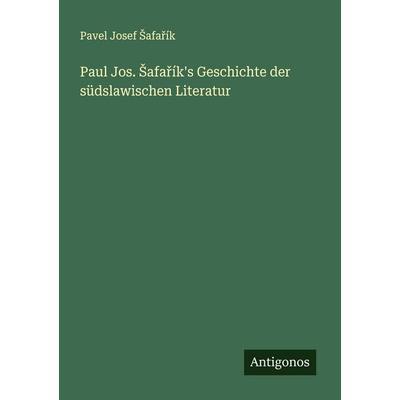
Paul Jos. ¿afa¿ík's Geschichte der südslawischen Literatur, Taschenbuch von Pavel Josef ¿Afa¿Ík, Antigonos Verlag, 978-3-388-90604-1Paul Jos. ¿afa¿ík's Geschichte Der Südslawischen Literatur, Taschenbuch Von Pavel Josef ¿afa¿ík, Antigonos Verlag, 978-3-388-90604-1, Seitenanzahl: 1100109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Wie hoch ist die AfA?
Die AfA steht für Abschreibung für Abnutzung und bezieht sich auf die steuerliche Abschreibung von Anlagevermögen. Die Höhe der AfA hängt von verschiedenen Faktoren ab, wie zum Beispiel der Nutzungsdauer des Wirtschaftsguts, dem Anschaffungswert und der Abschreibungsmethode. Es gibt verschiedene Abschreibungsmethoden, wie die lineare Abschreibung oder die degressive Abschreibung, die die Höhe der AfA beeinflussen. Die AfA wird in der Regel über die Nutzungsdauer des Wirtschaftsguts verteilt, um den Wertverlust durch Abnutzung und technischen Fortschritt zu berücksichtigen. Letztendlich ist die Höhe der AfA also von verschiedenen individuellen Faktoren abhängig und kann je nach Unternehmen und steuerlicher Vorschriften variieren. **

Wie lange AfA bei Vermietung?
Wie lange AfA bei Vermietung? Die AfA (Absetzung für Abnutzung) kann bei vermieteten Immobilien über einen Zeitraum von 50 Jahren geltend gemacht werden. Dies bedeutet, dass der Vermieter die Anschaffungs- oder Herstellungskosten der Immobilie über diesen Zeitraum steuerlich abschreiben kann. Die AfA wird jährlich in gleichbleibenden Raten vorgenommen, wobei der genaue Prozentsatz je nach Art und Nutzungsdauer der Immobilie variiert. Es ist wichtig, die AfA korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen zu profitieren. Es empfiehlt sich, einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die AfA ordnungsgemäß durchgeführt wird. **
Wie berechnet sich die AfA?
Die AfA, also die Abschreibung für Abnutzung, berechnet sich anhand des Anschaffungswertes eines Wirtschaftsguts, seiner Nutzungsdauer und des Restwerts am Ende der Nutzungsdauer. Es gibt verschiedene Methoden zur Berechnung der AfA, wie die lineare Abschreibung oder die degressive Abschreibung. Bei der linearen Abschreibung wird der Anschaffungswert gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibung in den ersten Jahren höhere Abschreibungsbeträge anfallen. Die AfA dient dazu, den Wertverlust eines Wirtschaftsguts über seine Nutzungsdauer hinweg zu berücksichtigen und somit die Gewinne realistisch darzustellen. **
Top-Angebote
Produkte zum Begriff FSP120-AFA-neu:
-
Fuchs, Mechtild: Musik in der Grundschule neu denken - neu gestaltenMusik in der Grundschule neu denken - neu gestalten , Dieses grundlegende Werk zeigt Wege für einen nachhaltigen Musikunterricht auf, in denen die altersgerechte Förderung und Entfaltung der musikalischen Fähigkeiten von Kindern im Zentrum steht. Die Musikvermittlung geschieht dabei schrittweise aufbauend in einem dreistufigen Spiralcurriculum, das den Zeitraum vom Anfangsunterricht bis zum Ende der Grundschulzeit umfasst. Das Spiralcurriculum: Stufe 1: Musikalisches Lernen mit dem Körper; bewusstes Hören und Finden der eigenen Stimme; grundlegende Erfahrungen von Metrik und Rhythmus aus der Bewegung heraus; Übungen mit rhythmischen und melodischen Patterns als Grundbausteinen der Musik; Erarbeitung zahlreicher Lieder und Sprechverse. Stufe 2: Vermittlung rhythmischer und melodischer Strukturen durch die Einführung einer einfachen Silbensprache; selbständiger Umgang mit rhythmischen und melodischen Patterns; Musizieren auf Instrumenten begleitend zum Singen und Bewegen Stufe 3: Handlungsorientierte Einführung in die Notenschrift; Lesen und Notieren von Liedern, Versen und Patterns, die den Kindern aus der ersten und zweiten Lernstufe schon vertraut sind; Erweiterung des musikalischen Handlungsspielraum der Kinder mit dem Ziel eigene kleine Stücke zu entwerfen, notieren und aufzuführen. Schrittweise Vermittlung: Von Beginn an werden die Kinder in nachvollziehbaren Schritten zum Erfinden von Rhythmen und Melodien, zum Experimentieren mit der Stimme und verschiedenen Materialien angeregt. Parallel zum Singen, Musizieren und Tanzen werden beispielhaft einzelne Kultur erschließende Themen vorgestellt, z.B. ein Werk der Barockmusik, Grundlagen afroamerikanischer Musik, oder der Umgang mit einem alten Volkslied. Daran wird aufgezeigt, wie Elemente des aufbauenden Musiklernens mit komplexeren Themen aus unterschiedlichen musikalischen Stilrichtungen verbunden werden können. 60 Praxisbausteine: Der Gebrauchswert des Buches liegt in seiner direkten Anwendbarkeit für den Musikunterricht. In knapp sechzig aufeinander bezogenen Einzelbausteinen finden Lehrende konkrete Materialien und methodische Anregungen zur Gestaltung ihrer Musikstunden. Sie können problemlos durch schon vorhandene Materialien aus Lieder- und Musikbüchern ergänzt werden. Darüber hinaus informiert ein knappes und gut verständliches Anfangskapitel über die Grundlagen des Aufbauenden Musikunterrichts. Audio-CD enthält alle Hörbeispiele zum Buch, ausgesucht für die Vermittlung der musikalischen Parameter, zum Hören, Bewegen und Mitmusizieren. , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 201008, Produktform: Kartoniert, Autoren: Fuchs, Mechtild, Seitenzahl/Blattzahl: 280, Keyword: Musikpädagogik; Musikunterricht; aufbauender Musikunterricht; AMU, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Fachkategorie: Unterricht und Didaktik: Musik, Bildungszweck: für den Primarbereich~Für die Primarstufe, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag, Länge: 259, Breite: 197, Höhe: 25, Gewicht: 882, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 147677143,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für FSP120-AFA-neu
-
Paul Jos. ¿afa¿ik's Geschichte der Südslawischen Literatur, Taschenbuch von Paul Jos. ¿Afa¿Ik, Outlook, 978-3-375-03722-2Paul Jos. ¿afa¿ik's Geschichte Der Südslawischen Literatur, Taschenbuch Von Paul Jos. ¿afa¿ik, Outlook, 978-3-375-03722-2, Seitenanzahl: 60079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paul Jos. ¿afa¿ík's Geschichte der südslawischen Literatur, Taschenbuch von Pavel Josef ¿Afa¿Ík, Antigonos Verlag, 978-3-388-90604-1Paul Jos. ¿afa¿ík's Geschichte Der Südslawischen Literatur, Taschenbuch Von Pavel Josef ¿afa¿ík, Antigonos Verlag, 978-3-388-90604-1, Seitenanzahl: 1100109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paul Jos. ¿afa¿ik's Geschichte der Südslawischen Literatur, Taschenbuch von Paul Jos. ¿Afa¿Ik, Antigonos Verlag, 978-3-563-87880-4Paul Jos. ¿afa¿ik's Geschichte Der Südslawischen Literatur, Taschenbuch Von Paul Jos. ¿afa¿ik, Antigonos Verlag, 978-3-563-87880-4, Seitenanzahl: 60079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paul Jos. ¿afa¿ik's Geschichte der Südslawischen Literatur, Gebundene Ausgabe von Paul Jos. ¿Afa¿Ik, Outlook, 978-3-375-03723-9Paul Jos. ¿afa¿ik's Geschichte Der Südslawischen Literatur, Gebundene Ausgabe Von Paul Jos. ¿afa¿ik, Outlook, 978-3-375-03723-9, Seitenanzahl: 60099,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Wie hoch ist die AfA?
Die AfA steht für Abschreibung für Abnutzung und bezieht sich auf die steuerliche Abschreibung von Anlagevermögen. Die Höhe der AfA hängt von verschiedenen Faktoren ab, wie zum Beispiel der Nutzungsdauer des Wirtschaftsguts, dem Anschaffungswert und der Abschreibungsmethode. Es gibt verschiedene Abschreibungsmethoden, wie die lineare Abschreibung oder die degressive Abschreibung, die die Höhe der AfA beeinflussen. Die AfA wird in der Regel über die Nutzungsdauer des Wirtschaftsguts verteilt, um den Wertverlust durch Abnutzung und technischen Fortschritt zu berücksichtigen. Letztendlich ist die Höhe der AfA also von verschiedenen individuellen Faktoren abhängig und kann je nach Unternehmen und steuerlicher Vorschriften variieren. **
-
Wie lange AfA bei Vermietung?
Wie lange AfA bei Vermietung? Die AfA (Absetzung für Abnutzung) kann bei vermieteten Immobilien über einen Zeitraum von 50 Jahren geltend gemacht werden. Dies bedeutet, dass der Vermieter die Anschaffungs- oder Herstellungskosten der Immobilie über diesen Zeitraum steuerlich abschreiben kann. Die AfA wird jährlich in gleichbleibenden Raten vorgenommen, wobei der genaue Prozentsatz je nach Art und Nutzungsdauer der Immobilie variiert. Es ist wichtig, die AfA korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen zu profitieren. Es empfiehlt sich, einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die AfA ordnungsgemäß durchgeführt wird. **
-
Wie berechnet sich die AfA?
Die AfA, also die Abschreibung für Abnutzung, berechnet sich anhand des Anschaffungswertes eines Wirtschaftsguts, seiner Nutzungsdauer und des Restwerts am Ende der Nutzungsdauer. Es gibt verschiedene Methoden zur Berechnung der AfA, wie die lineare Abschreibung oder die degressive Abschreibung. Bei der linearen Abschreibung wird der Anschaffungswert gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibung in den ersten Jahren höhere Abschreibungsbeträge anfallen. Die AfA dient dazu, den Wertverlust eines Wirtschaftsguts über seine Nutzungsdauer hinweg zu berücksichtigen und somit die Gewinne realistisch darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.